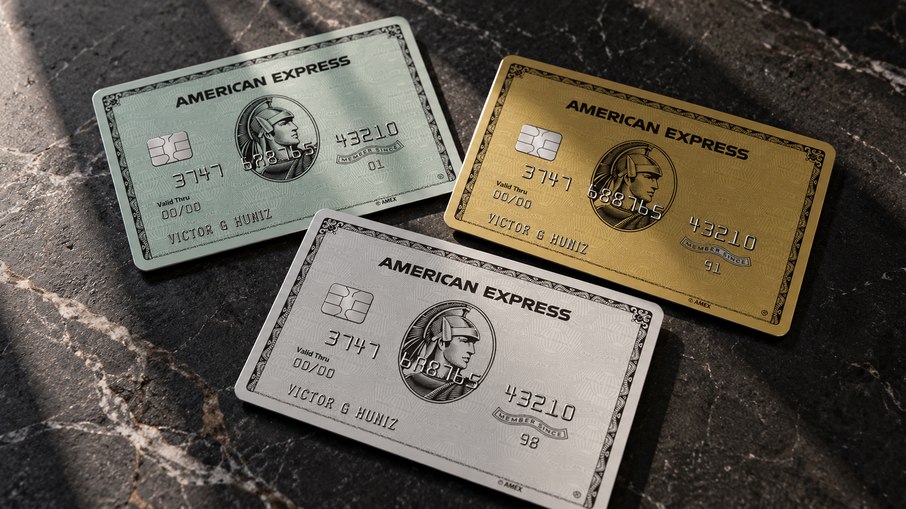
A American Express construiu sua reputação no mercado de cartões de crédito em torno de exclusividade, prestígio e serviços diferenciados. No Brasil, porém, o peso da marca não garante o melhor retorno aos clientes há muitos anos. A pontuação, as anuidades e as condições de acesso os tornam cada vez menos atraentes e levantam dúvidas sobre a capacidade da bandeira de competir com Visa e Mastercard.
A análise dos cartões da Amex mostra como a imagem de luxo pode sobreviver mesmo quando os números deixam a desejar.
Os produtos de entrada têm dificuldade para justificar a própria existência no mercado brasileiro, enquanto o principal cartão premium oferece uma pontuação pouco competitiva e limitações no acesso a salas VIP em aeroportos. O Centurion, por sua vez, preserva a exclusividade da marca, mas atende a um público restrito demais para resolver os problemas dos demais produtos.
Green e Gold ficam sem espaço na carteira
O American Express Green oferece uma recompensa pífia em troca da fidelidade do cliente. Um ponto por dólar gasto é pouco para um cartão que precisa disputar espaço com concorrentes que oferecem pontuações superiores e benefícios adicionais. A ausência de um limite preestabelecido de compras — característica da Amex — é sempre um problema, e a validade indeterminada dos pontos é interessante, mas insuficiente para compensar a falta de vantagens competitivas.
O Gold melhora a pontuação, mas continua sem apresentar um diferencial convincente. Para alcançar 1,5 ponto por dólar em compras nacionais, o cliente precisa gastar pelo menos R$ 2.500 por mês. Mesmo na faixa máxima, o cartão acumula menos pontos que o The Platinum Card.
A diferença aumenta nas compras internacionais, nas quais o Gold oferece 1,8 ponto por dólar, ante 3 pontos do produto superior. Por que, então, escolher o Gold se um Nubank Ultravioleta ou C6 Carbon já entregam muito mais?
A comparação com os Estados Unidos ajuda a entender o tamanho do problema brasileiro. Lá, a American Express construiu propostas mais diferenciadas para os cartões pessoais. O Green oferece três pontos por dólar em restaurantes, transporte e viagens. O Gold acumula quatro pontos em restaurantes no mundo todo e em supermercados americanos, além de oferecer pontuação adicional em determinadas despesas de viagem. O Platinum concentra sua proposta em viagens, com cinco pontos por dólar em passagens aéreas elegíveis e hotéis pré-pagos reservados pelo portal da empresa, além de uma ampla rede de salas VIP.
Essa divisão dá aos produtos funções mais claras. O Gold americano recompensa despesas recorrentes com alimentação, enquanto o Platinum privilegia quem viaja com frequência e consegue aproveitar seus benefícios. O Green também tem uma proposta identificável, com pontuação reforçada em transporte, restaurantes e viagens. A própria Amex posiciona seus cartões de acordo com esses diferentes perfis de consumo.
No Brasil, inexiste essa diferenciação. O Green entrega uma pontuação básica, enquanto o Gold melhora o acúmulo sem reproduzir a vantagem oferecida pelo produto americano em categorias específicas de consumo. Os cartões não precisam ter regras idênticas em todos os países, mas a comparação expõe uma diferença comercial relevante: nos Estados Unidos, cada produto tem uma proposta mais definida; no Brasil, Green e Gold dependem muito mais do nome estampado no cartão do que de vantagens concretas.
Há também uma diferença estrutural. Nos Estados Unidos, a American Express atua diretamente como emissora e bandeira de seus cartões pessoais. No Brasil, os cartões analisados são emitidos pelo Bradesco sob licença da marca. Essa distinção ajuda a compreender os modelos de operação, mas não elimina a questão central: o consumidor brasileiro recebe uma proposta de valor competitiva ou paga pelo prestígio de uma marca que entrega menos do que poderia?
The Platinum Card parado no tempo
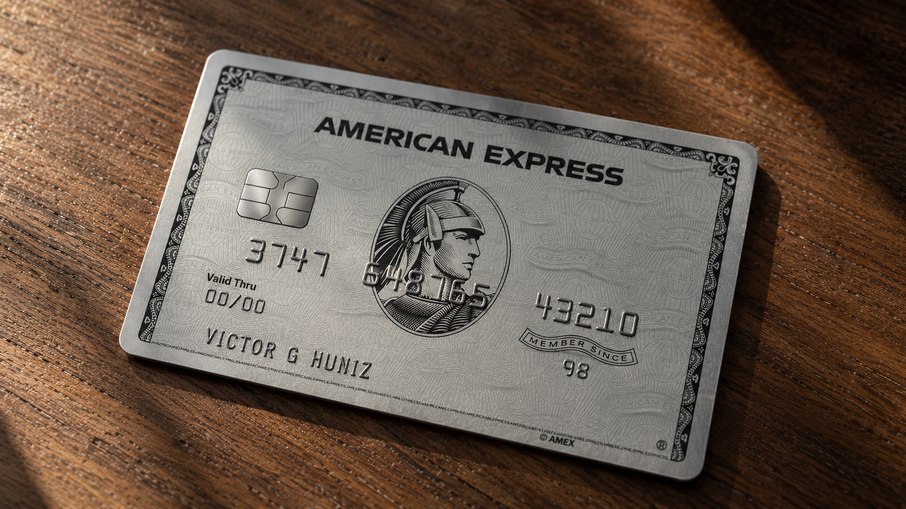
O The Platinum Card é o produto que mais poderia fazer brilhar os olhos dos clientes de alta renda, mas oferece uma pontuação comum entre cartões considerados intermediários no mercado: 2,2 pontos por dólar em compras nacionais e 3 pontos no exterior.
Para um cartão destinado a um público com renda mensal em torno de R$ 20 mil, há alternativas mais competitivas. Hoje, Bradesco e Amex oferecem poucos diferenciais capazes de tornar o The Platinum Card uma escolha atraente diante dos concorrentes. A pontuação nacional é tímida para a categoria, enquanto os 3 pontos por dólar no exterior representam uma taxa no limite do aceitável, mas insuficiente para transformar o cartão em referência no segmento premium.
O produto pode ser interessante para quem viaja ao exterior com frequência, sobretudo para a América do Norte, graças ao acesso às salas VIP próprias da Amex em aeroportos. No Brasil, também permite utilizar lounges da rede Bradesco Cartões e espaços selecionados da W Premium Lounges.
O acesso a salas VIP se tornou um dos principais atrativos dos cartões premium. Nesse quesito, o TPC fica atrás de concorrentes que oferecem acessos ilimitados a determinadas redes de lounges, conforme as condições de cada emissor. Apenas a versão metálica do cartão inclui dois acessos gratuitos por ano à rede Priority Pass, sem oferecer pontuação superior à versão convencional.
Cartões como Caixa Ícone, BB Altus Liv, Santander Unlimited e Itaú Personnalité The One também disputam esse público com propostas de acesso a salas VIP mais amplas.
O The Platinum Card ainda pode compensar para quem aproveita os benefícios de viagem, utiliza os lounges disponíveis e usufrui dos serviços associados à bandeira. Para quem prioriza o acúmulo de pontos ou procura maior liberdade de acesso a salas VIP, entretanto, o cartão tem dificuldade para justificar sua posição. O nome Platinum sugere uma experiência superior, mas a pontuação e as limitações dos benefícios não acompanham essa expectativa.
Centurion preserva o luxo, mas não salva a linha
O Centurion é o cartão que melhor representa a imagem de exclusividade cultivada pela American Express. Restrito a clientes de altíssimo patrimônio e oferecido mediante convite, ele acumula 5 pontos por dólar gasto no Brasil e 7 pontos no exterior. A transferência de pontos para companhias aéreas e redes hoteleiras na proporção de 1:1 também constitui um diferencial importante.
O cartão oferece acesso ilimitado às salas VIP da rede Priority Pass, com direito a até 12 acompanhantes por visita, além dos lounges próprios da American Express e dos espaços elegíveis do Bradesco. A pontuação e os benefícios ajudam a sustentar uma proposta voltada a clientes que movimentam valores elevados e valorizam serviços personalizados.
Contudo, o Centurion pertence a outra categoria de produto. Sua proposta atende a um público para o qual exclusividade, conveniência e atendimento diferenciado costumam ter peso maior do que o custo anual.
O Centurion, portanto, não serve de justificativa para as fragilidades do restante da linha. Sua pontuação superior não resolve o problema do Green e do Gold, assim como seus benefícios não eliminam as limitações do The Platinum Card. A American Express consegue preservar uma imagem de luxo entre clientes de altíssimo patrimônio, mas isso não significa que seus demais produtos sejam competitivos.
Qual é o lugar da Amex no mercado brasileiro?
A parceria com o Santander chegou ao fim, e o Bradesco voltou a ter praticamente exclusividade na emissão da bandeira — a Afinz emite cartões com a marca Sem Parar. Agora, a Amex precisa disputar espaço com Visa e Mastercard dentro do próprio portfólio do banco, que oferece alternativas com pontuação e benefícios mais competitivos.
A concorrência interna torna o problema ainda mais evidente. Se o próprio Bradesco oferece cartões Visa e Mastercard com recompensas e benefícios mais atraentes, qual é o incentivo para direcionar clientes de alta renda aos produtos Amex? A marca corre o risco de disputar uma fatia cada vez menor da carteira do banco sem apresentar uma razão convincente para que o consumidor a escolha.
A American Express ainda tem ativos importantes, como reconhecimento internacional, serviços associados à marca e uma proposta de luxo capaz de atrair consumidores de alta renda. Só que esses atributos precisam se traduzir em vantagens concretas. Em um mercado no qual os bancos oferecem cartões de diferentes bandeiras para disputar os mesmos clientes, o prestígio não compensa indefinidamente uma oferta menos competitiva.
O questionamento que esta coluna sempre faz se torna inevitável: a American Express ainda tem planos para crescer no mercado brasileiro ou está apenas adiando sua saída do país? O fim da parceria com o Santander, a concentração da emissão no Bradesco e a dificuldade de diferenciar seus cartões não provam que a bandeira pretende deixar o Brasil. Mas ajudam a explicar por que sua estratégia merece respostas mais claras.
Uma marca que construiu sua história sobre exclusividade precisa oferecer mais do que um nome reconhecido. Tem de apresentar ao consumidor motivos concretos para escolhê-la. Hoje, fora do restrito universo do Centurion, a American Express tem dificuldade para demonstrar que o prestígio ainda se traduz em retorno.