
Recentemente, perdi quase duas horas tentando resolver um problema relativamente simples com o Bradesco: contestar duas compras que eu não reconhecia que apareceram no meu cartão de crédito. Recebi os alertas por SMS, procurei primeiro o estabelecimento, um grande marketplace, e solicitei o cancelamento das transações. Ainda assim, a orientação foi procurar o banco para garantir que aqueles lançamentos não fossem parar na minha fatura.
Entrei no aplicativo do Bradesco e as compras já apareciam lá. O problema é que não havia, naquele momento, uma opção para contestá-las. Foi quando começou uma experiência que revela muito mais sobre o estágio atual do atendimento ao cliente na instituição.
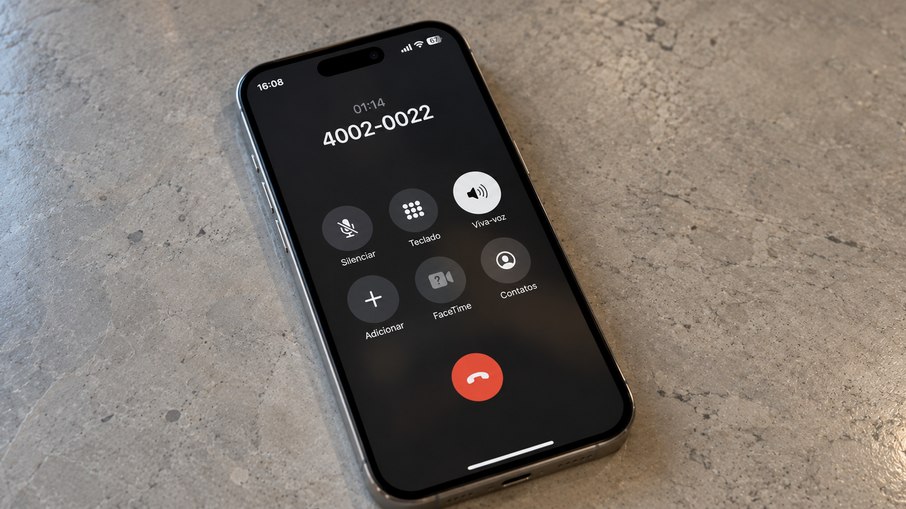
Liguei para a central. Fui atendido rapidamente, contei o que havia acontecido e fui transferido para a área responsável por contestação. A partir daí, passei uma hora e 14 minutos ouvindo música e uma gravação dizendo que seria atendido em breve. Ninguém atendeu.
Desliguei e liguei novamente. O roteiro se repetiu: atendente, confirmação de dados, explicação do problema, transferência para outro departamento e, novamente, espera sem atendimento por mais de meia hora. No fim, o problema continuava exatamente onde estava no início da ligação.
Só consegui avançar depois de levar a reclamação para uma rede social. A partir daí, recebi um protocolo e, no dia seguinte, minha gerente entrou em contato para dar seguimento ao caso. Foi preciso tornar pública uma dificuldade para que uma instituição com milhões de clientes encontrasse uma maneira de tratá-la.
Esse detalhe é mais importante do que a minha experiência individual. Bancos gostam de falar em personalização, inteligência artificial, experiência digital e relacionamento, mas a fidelidade de um cliente é colocada à prova em momentos muito menos sofisticados — quando uma compra não reconhecida aparece na fatura, quando um Pix dá problema, quando o cartão é bloqueado ou quando uma cobrança precisa ser contestada. É nesses momentos que a tecnologia deixa de ser uma promessa e passa a ser uma questão de serviço.
Descompasso entre propaganda e vida real
A comunicação recente do Bradesco vende a promessa de usar tecnologia para facilitar a vida do cliente. Em 2025, a campanha com Boninho falava em “facilitar a vida das pessoas”. Em 2026, o Meu Bradesco passou a defender um banco personalizado para cada cliente, enquanto a b.ia ganhou o papel de antecipar necessidades e simplificar decisões.
Minha experiência mostrou o outro lado dessa promessa. Quando precisei contestar uma compra que não reconhecia, a tecnologia não encurtou o caminho até a solução. Pelo contrário, tive que recorrer ao atendimento telefônico, fui transferido entre áreas e acabei o dia praticamente sem solução.
Enquanto a publicidade apresenta um banco capaz de entender o cliente antes mesmo que ele peça ajuda, uma necessidade básica ainda pode terminar em uma jornada longa e pouco resolutiva.
Ranking do BC dá outra dimensão ao problema
Minha experiência não permite concluir que o atendimento do Bradesco seja assim para todos os clientes. Contudo, há um dado que torna difícil tratar o episódio apenas como uma ocorrência isolada.
No segundo trimestre de 2026, o Bradesco liderou com folga o ranking de reclamações do Banco Central entre os maiores bancos, com 9.375 queixas procedentes e índice de 84,90 reclamações por milhão de clientes. O C6, segundo colocado, registrou índice de 59,77. Desde o começo de 2025, o Bradesco está sempre no “top 3” do levantamento.
O número não explica sozinho as causas das reclamações nem é capaz de atribuir todas elas a problemas de atendimento. Entretanto, revela uma diferença relevante na experiência reportada pelos consumidores e coloca uma instituição do porte do Bradesco diante de uma questão que não deveria ser ignorada.
Se o banco quer ser o principal parceiro financeiro do cliente, quanto esforço ele está exigindo desse cliente quando surge um problema?
Essa pergunta, ainda que retórica, ganha ainda mais importância porque a relação bancária está cada vez mais fragmentada. O consumidor pode receber salário em uma instituição, concentrar investimentos em outra, usar um cartão de uma terceira e manter diferentes aplicativos no celular. A principalidade deixou de ser uma posição garantida pela inércia. É algo que precisa ser conquistado continuamente.
Fidelidade também se decide quando algo dá errado
Fraudes em transações fazem parte da rotina dos bancos. E aí eu lhes pergunto: qual é a dificuldade em oferecer um mecanismo de contestação rápido, que dê ao cliente segurança e perspectiva de solução no momento em que ele mais precisa?
É curioso que o setor financeiro tenha avançado tanto na tentativa de antecipar o que o cliente quer e ainda encontre dificuldades para responder ao que ele já disse que precisa.
A inteligência artificial poderá, muito em breve, identificar padrões de consumo, sugerir produtos, personalizar benefícios e antecipar necessidades. Mas existe uma etapa anterior, que é resolver bem os problemas que chegam até o banco.
Também vejo aí uma das próximas fronteiras da competição bancária. É improvável que algum banco transforme a agilidade na resolução de fraudes em argumento de campanha publicitária. No boca a boca, porém, os clientes sabem quais instituições resolvem seus problemas com mais eficiência.
No meu caso, foram quase duas horas perdidas e uma reclamação pública para conseguir algo que deveria ter sido resolvido dentro do próprio fluxo de atendimento.
Se a promessa da tecnologia é tornar a relação com o banco mais simples, seu teste mais importante precisa aparecer quando alguma coisa dá errado. Não basta a IA saber recomendar um produto ou benefício. O banco tem de ser capaz de resolver o problema do cliente quando ele mais precisa.
Em um mercado no qual os produtos se parecem cada vez mais, a qualidade dessa resposta pode se tornar um dos fatores que definem a preferência do cliente.