
O mercado de fidelidade bancária passou anos ampliando a quantidade de recompensas oferecidas aos clientes. Pontos, cashback, salas VIP, descontos, experiências e parcerias se multiplicaram, mas a abundância criou um novo problema: ter acesso a dezenas de benefícios não significa que o consumidor sempre saberá quais deles realmente têm valor para sua vida.
O que começa a emergir no mercado é uma nova fase na relação entre instituições financeiras e clientes, na qual a tecnologia passa a ter papel central na construção da fidelidade. Depois de anos disputando clientes com base no volume de benefícios, sobretudo financeiros, bancos e programas começam a buscar uma vantagem diferente. Agora, precisam entender qual dessas recompensas importa para cada pessoa.
Dados de comportamento, contexto e preferências permitem transformar uma oferta massiva em uma seleção individual, enquanto a inteligência artificial abre espaço para que essa seleção seja feita antes mesmo de o consumidor procurar por ela.
É nesse movimento que ganha força a chamada hiperpersonalização. Em vez de dividir consumidores apenas por renda, patrimônio ou categoria de cartão, instituições passam a combinar dados individuais de comportamento, preferências e contexto para definir quais produtos, serviços e benefícios são mais pertinentes para cada pessoa.
A mudança ganha importância em um mercado no qual o consumidor distribui sua vida financeira entre diferentes instituições. O Estudo idwall de Experiência Digital 2025 apontou uma média de 6,38 contas bancárias por brasileiro, um dado que ajuda a dimensionar a disputa dos bancos para se tornar o principal banco do cliente, aquele que concentra uma parcela maior de seus gastos, pagamentos, investimentos e outras decisões financeiras.
Quanto mais fragmentada é essa relação, maior é a necessidade de criar motivos para o cliente concentrar atividades em uma instituição. A hiperpersonalização surge, nesse cenário, como uma forma de aumentar o valor percebido sem depender apenas da criação de novas recompensas.
A mudança pode alterar também a própria definição de fidelidade no setor financeiro. Um benefício que resolve uma necessidade específica pode ter mais valor para determinado cliente do que uma vantagem financeira maior, porém pouco útil. O protagonismo deixa de estar apenas em quem oferece mais e se volta para quem consegue fazer o consumidor perceber mais valor no que já oferece.
É essa transição que começa a aparecer nas estratégias de instituições como Itaú e Banco do Brasil e ganha uma dimensão ainda maior com o avanço da inteligência artificial em programas de fidelidade, como o Modo IA da Livelo.
Fim dos benefícios iguais para todos
A segmentação por renda, patrimônio e categoria de cartão continua sendo importante para os bancos, mas executivos ouvidos pela coluna mostram que ela começa a perder espaço como principal referência para definir o que oferecer a cada cliente.
No Itaú, a análise de comportamento já complementa esses recortes tradicionais. “Pessoas com uma mesma faixa de renda, patrimônio ou até mesmo a mesma categoria de cartão podem ter hábitos de consumo, interesses e necessidades muito diferentes entre si”, afirma Rodrigo Carneiro, diretor do Itaú Unibanco.
No Banco do Brasil, a mesma mudança aparece associada à necessidade de reduzir o excesso de ofertas e concentrar a experiência naquilo que tem utilidade para cada pessoa. “O cliente não quer um catálogo infinito de vantagens. Ele quer receber aquilo que faz sentido para sua vida naquele momento”, garante Marcelo Gomes, diretor de clientes Pessoa Física do BB.
Para as instituições, isso significa que o segmento deixa de ser suficiente para definir a experiência. “O segmento define a promessa de relacionamento; a personalização torna essa promessa relevante para cada pessoa”, resume Gomes.
IA transforma excesso em curadoria
Se a personalização começa por reconhecer que clientes com perfis semelhantes podem valorizar coisas diferentes, o passo seguinte é fazer essa distinção em escala. É nesse ponto que a inteligência artificial entra. Ao cruzar dados de comportamento, interações e preferências, os bancos podem selecionar, entre uma quantidade crescente de ofertas, aquilo que tem maior aderência a cada cliente.
Rodrigo Carneiro vê a tecnologia como uma evolução dessa capacidade. “A inteligência artificial representa a próxima evolução da personalização”, enfatiza. Segundo ele, o Itaú busca usar a tecnologia para compreender melhor o contexto de cada interação e tornar a experiência mais relevante.
A visão do BB caminha na mesma direção, mas com uma ressalva importante: a tecnologia complementa a relação humana. “A inteligência artificial não substitui relacionamento. Ela aumenta nossa capacidade de compreender o cliente”, pondera Gomes.
Já a proposta da Livelo avança da recomendação para a delegação. O Modo IA permite que cada cliente configure um chamado “gêmeo digital”, definindo preferências, objetivos e o grau de autonomia que deseja conceder à tecnologia. A partir dessas informações, o sistema busca oportunidades dentro do ecossistema da empresa de acordo com aquilo que o consumidor pretende alcançar.
A proposta responde a uma dificuldade identificada pela própria Livelo em um estudo sobre o comportamento dos consumidores. Segundo a empresa, metade dos entrevistados afirmou que acumular e resgatar pontos exige um esforço mental desproporcional, enquanto 52% apontaram a complexidade de navegação como um fator de distanciamento.
“O Modo IA ajuda a identificar as oportunidades mais relevantes de acordo com suas preferências e objetivos”, afirma Felipe Avila, diretor de Produto e Tecnologia da Livelo. Segundo o executivo, a tecnologia pode assumir parte do trabalho que antes ficava a cargo do consumidor, como transferir pontos para companhias aéreas parceiras, comprar gift cards integralmente com pontos e realizar doações, sempre dentro dos limites definidos pelo usuário.
Da recomendação à antecipação
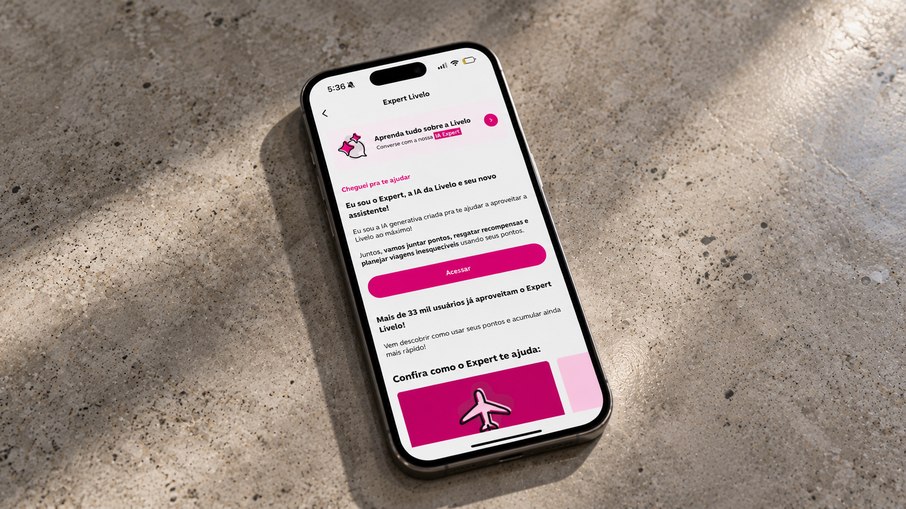
A diferença mais relevante está na forma como a tecnologia interpreta o objetivo do cliente. Sistemas de recomendação já analisam histórico de navegação e compras para sugerir ofertas. A proposta da Livelo é usar o chamado gêmeo digital para construir uma compreensão mais ampla sobre a pessoa e acompanhar a evolução de seus objetivos. “Ele parte do cliente, e não do catálogo”, afirma Avila.
Se uma pessoa disser que quer viajar para Lisboa, por exemplo, o sistema pode considerar não apenas o destino, mas informações relacionadas ao objetivo, como período da viagem, composição da família e orçamento. A partir disso, o cliente pode transformar o plano em uma “missão”, que será acompanhada pelo Modo IA.
Nesse cenário, a tecnologia pode indicar formas de acumular pontos até a data da viagem, avisar quando o preço de uma passagem cair e apontar produtos do ecossistema que ajudem a alcançar o objetivo. A Livelo afirma que o consumidor define o que deseja acompanhar, como prefere receber os avisos e até onde o sistema pode agir.
Essa proposta representa uma mudança em relação ao funcionamento tradicional dos programas de fidelidade. Durante anos, o consumidor precisou aprender regras de acúmulo, resgate, transferência e promoções para conseguir extrair o máximo de valor de sua relação com o programa. A proposta do Modo IA é inverter parte dessa dinâmica: a tecnologia passa a conhecer as regras e o contexto do cliente para encontrar as oportunidades.
“Em vez de o consumidor precisar dominar o funcionamento do programa, a tecnologia passa a entender o contexto e os objetivos de cada pessoa para ajudá-la a encontrar valor dentro desse ecossistema”, explica Avila.
O novo valor da fidelidade
As mudanças em andamento devem alterar também a forma como as empresas medem a própria fidelidade. Se o objetivo da hiperpersonalização é tornar a relação mais relevante, simplesmente aumentar a frequência de acesso a um aplicativo pode deixar de ser uma métrica suficiente.
A Livelo afirma que pretende observar três dimensões para avaliar o Modo IA: a disposição do cliente para delegar tarefas ao gêmeo digital, o valor efetivamente capturado nas oportunidades encontradas e a redução do esforço necessário para chegar a um acúmulo ou resgate.
A primeira é particularmente reveladora. Um cliente que delega ao sistema a busca por uma passagem mais barata ou o acompanhamento de uma oportunidade demonstra uma relação diferente daquela medida apenas pelo número de acessos à plataforma. “De certa forma, o Modo IA é bem-sucedido justamente quando o cliente precisa entrar menos na nossa plataforma para obter mais benefícios do nosso ecossistema”, afirma Avila.
É algo que também redefine o conceito de engajamento. Em vez de estimular o consumidor a voltar ao programa para procurar uma oportunidade, a tecnologia passa a trabalhar nos bastidores para encontrá-la.
O BB acompanha utilização, engajamento, satisfação e recomendação para avaliar o efeito das experiências oferecidas. Para a Livelo, porém, a métrica central começa a ser outra. “A pergunta que fazemos não é se o cliente está usando mais a nossa plataforma, mas, sim, se ele está conseguindo usufruir mais da Livelo com menos esforço”, diz Avila.
A hiperpersonalização pode representar, assim, uma mudança nos programas de relacionamento. A disputa deixa de ser apenas por quem oferece mais benefícios e passa também por quem consegue descobrir, entre tudo aquilo que já oferece, o que realmente importa para cada cliente. O próximo passo dessa competição pode estar menos no tamanho do catálogo e mais na capacidade de fazer esse catálogo trabalhar a favor de cada pessoa.