

Aposentados e pensionistas do INSS poderão ter mais espaço para contratar empréstimos consignados no próximo ano. Isso porque o Governo Federal prevê um aumento do salário mínimo para R$ 1.741, o que também pode elevar o valor disponível para pagar as parcelas do crédito.
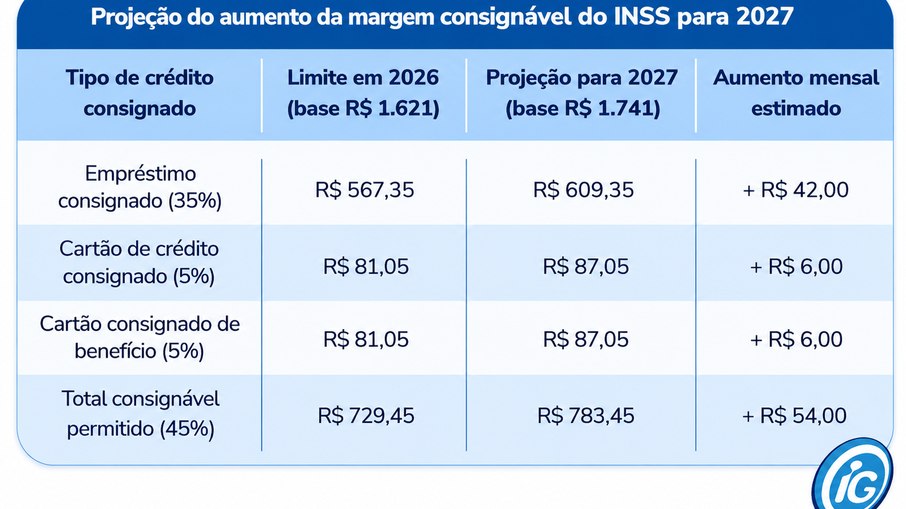
Com essa mudança, quem recebe um salário mínimo pode ter até R$ 42 a mais por mês na margem consignável. Mas isso não significa que o percentual permitido para os descontos irá mudar. O aumento acontece porque o valor do benefício também será maior.
A previsão está n o Projeto de Lei Orçamentária Anual (PLOA), enviado pelo Governo para o Congresso Nacional. O documento estima que o salário mínimo passe dos atuais R$ 1.62 1, em 2026, para R$ 1.741 e m 2027.
Entenda: Salário mínimo: Saiba qual será o valor em 2027
Quanto poderá aumentar a margem do consignado?
Atualmente, quem recebe um salário mínimo de R$ 1.621 pode comprometer até 35% do benefício com as parcelas do empréstimo consignado. Isso representa R$ 567,35 por mês.
Com a previsão de salário mínimo de R$ 1.741 em 2027, esse limite poderá subir para R$ 609,35.
Assim, será um valor de R$ 42 a mais por mês que poderão ser usados para pagar as parcelas de um empréstimo.
Esse aumento pode ajudar principalmente quem já utilizou toda a margem que estava disponível e deseja contratar um novo crédito ou fazer um refinanciamento de um contrato antigo.
Em um contrato de 84 meses, por exemplo, essa diferença na parcela pode representar aproximadamente de R$ 1.600 a R$ 1.800 em crédito, dependendo das taxas de juros e das condições oferecidas pelo banco.
O salário mínimo de 2027 já está confirmado?
O valor de R$ 1.741 é apenas uma previsão do Governo e pode sofrer alterações até a definição oficial.
Pela política de valorização da Lei nº 14.663/2023 , o reajuste leva em consideração a inflação, medida pelo Índice Nacional de Preços ao Consumidor (INPC), e o crescimento do Produto Interno Bruto (PIB), seguindo as regras previstas na legislação.
Além disso, o Orçamento precisa ser aprovado pelo Congresso Nacional até o final do ano.
Sendo assim, tanto o salário mínimo quanto a margem consignável ainda podem passar por mudanças antes de os novos valores começarem a valer de fato.
O que é margem consignável?
A margem consignável é, o valor máximo do benefício que pode ser usado para pagar empréstimos e cartões consignados. O desconto é realizado diretamente no pagamento do aposentado ou pensionista.
Atualmente, o limite total é de 45% do benefício, dividido em três partes:
- 35% para empréstimo consignado: usado para pagar as parcelas do empréstimo pessoal;
- 5% para cartão de crédito consignado: utilizado para compras e saques, conforme as regras do cartão;
- 5% para cartão consignado de benefício: modalidade que pode oferecer vantagens adicionais, como descontos em estabelecimentos parceiros.
É importante lembrar que esses valores são separados. Ou seja, a margem destinada ao empréstimo não se mistura com dos cartões.
Quem recebe mais de um salário mínimo também terá aumento?
Sim, aposentados e pensionistas que recebem acima do salário mínimo também poderão ter um aumento na margem consignável em 2027.
A diferença está na forma como esses benefícios são reajustados. Enquanto quem recebe o piso nacional acompanha o aumento do salário mínimo, quem ganha acima desse valor tem a correção baseada na inflação medida pelo INPC do ano anterior, conforme o artigo 41-A da Lei nº 8.213/1991.
Com isso, o aumento da margem vai depender do reajuste aplicado ao benefício e de quanto o segurado ainda tem disponível para contratar um empréstimo.
O dinheiro cai automaticamente na conta?
Mesmo que a margem consignável aumente em 2027, o aposentado ou pensionista não receberá nenhum dinheiro de maneira automática em suas contas.
O beneficiário poderá ter mais espaço para contratar um empréstimo, caso tenha interesse.
Para conseguir o crédito, será necessário fazer uma solicitação e passar pela análise da instituição financeira. Também é preciso:
- Ter margem disponível para contratar o empréstimo;
- Estar com o benefício desbloqueado para essa finalidade;
- Ser aprovado pela instituição financeira.
Outra questão é que as parcelas dos empréstimos antigos não aumentam com o reajuste do salário mínimo. O desconto continua com o mesmo valor que foi combinado no momento da contratação.
Como consultar a margem disponível no INSS?
Quem deseja saber quanto ainda tem disponível para contratar um empréstimo pode fazer a consulta pelo site ou aplicativo Meu INSS.

Para isso, basta procurar pelo Extrato de Empréstimo Consignado. No documento, é possível conferir os contratos ativos, os valores descontados todos os meses e a margem que ainda está livre.
Assim, o beneficiário consegue entender melhor sua situação antes de contratar uma nova dívida.
Vale a pena esperar pelo aumento em 2027?
Quem já tem margem disponível pode pesquisar as opções de empréstimo desde agora, sem precisar esperar até 2027.
Já quem está com o limite comprometido pode ir acompanhando o reajuste do salário mínimo e verificar se o aumento previsto irá liberar espaço para uma nova contratação.
Mesmo com a possibilidade de ter mais crédito disponível, é importante verificar e comparar as taxas de juros e analisar se as parcelas cabem no orçamento.
Dessa forma, o aposentado ou pensionista consegue avaliar com mais calma se realmente vale a pena contratar um novo empréstimo.