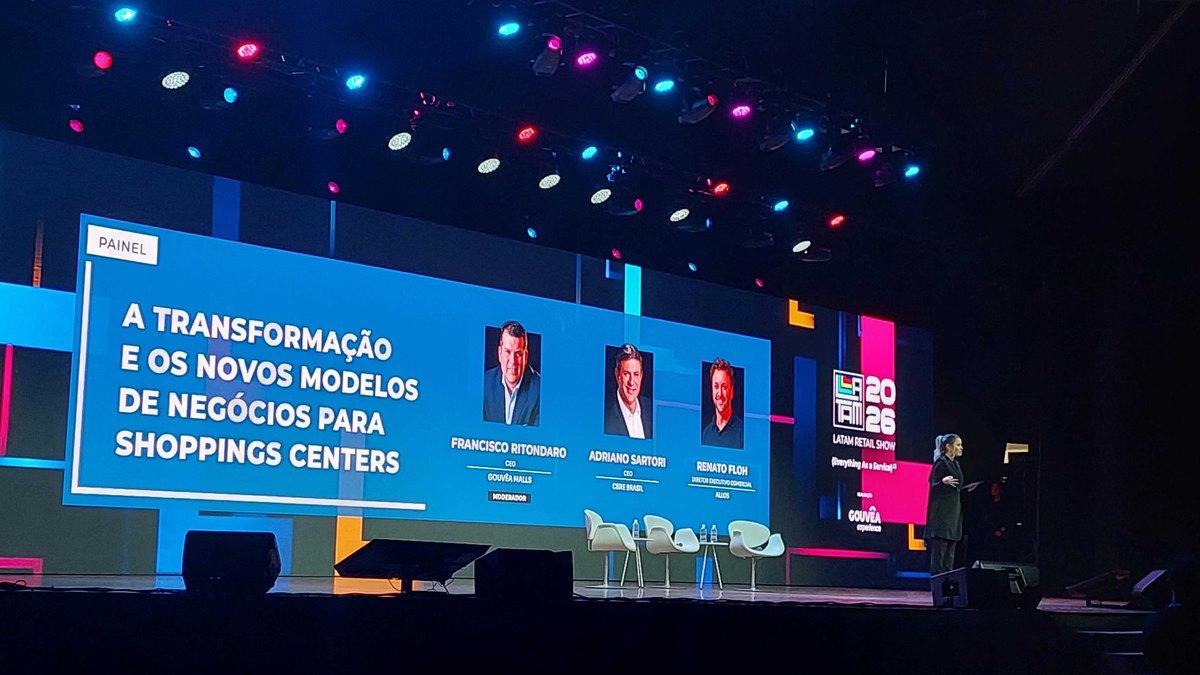
Durante o segundo dia do Latam Retail Show 2026 , o painel "A transformação e os novos modelos de negócios para Shopping Centers ", reuniu Francisco Ritondaro, CEO do Gouvêa Malls e mediador do debate, Adriano Sartori, CEO da CBRE Brasil, e Renato Floh, diretor executivo comercial da Allos, para debater a evolução dos centros comerciais de acordo com as modernizações do setor.
Ao longo da conversa, os três executivos defenderam que o setor vive uma reinvenção estrutural, não apenas uma resposta à concorrência do e-commerce.
Renato Floh abriu sua fala reconstruindo a trajetória recente da Allos, formada pela fusão de três companhias que, segundo ele, somavam 73 empreendimentos em 2019. Depois de um processo de revisão de portfólio para concentrar ativos "dominantes e relevantes", a empresa chegou a 43 shoppings:
“Um portfólio mais simples e mais homogêneo, mas também com a abrangência e relevância nacional.”
Para Floh, esse movimento não foi apenas um ajuste nos negócios, mas parte de uma transformação mais profunda, na qual o executivo deixa de ser “dono de imóveis” para se tornar um elo entre consumidores, marcas e sociedade.
Adriano Sartori, da CBRE, acrescentou a perspectiva do mercado imobiliário ao redor dos shoppings na discussão. Para o CEO, o desafio não é apenas identificar que existe demanda por prédios, residenciais ou corporativos, e espaços dedicados à saúde no entorno de um shopping, mas entender o perfil dos arredores de cada investimento para decidir que tipo de produto realmente faz sentido para aquela região, através de dados.
O que dizem os números do setor
Antes de entrar nos estudos de caso, Ritondaro apresentou um panorama do mercado brasileiro de shopping centers ao longo da última década. Segundo os dados citados, o país conta atualmente com 651 shopping centers em operação, somando cerca de 17 milhões de metros quadrados de área bruta locável.
Os dados também mostram que, há dez anos, cerca de 74% das lojas de um shopping médio eram lojas satélite, lojas menores com produtos nichados; hoje essa fatia teria recuado cerca de 20%, dando espaço a outros formatos, como “lojas âncoras” ou magalojas. Em contrapartida, os segmentos de lazer e alimentação permaneceram com valores parecidos com os anos anteriores, além da categoria de serviços, que teria crescido cerca de 50% no intervalo de dez anos, através de conveniência, saúde e itens do dia a dia. O estacionamento já responde por cerca de 15% do faturamento dos shoppings brasileiros.
Do lado da Allos, os números apresentados por Renato Floh reforçam a escala dos investimentos, com mais de R$ 48 bilhões em vendas dos lojistas na rede, receita líquida de R$ 2,8 bilhões e uma base de visitantes constante.
Juntas, as duas camadas da apresentação, tanto a narrativa de inovação quanto as estatísticas apresentadas do setor, contam a mesma história por ângulos diferentes: o shopping center brasileiro está deixando de ser avaliado apenas pelo aluguel por metro quadrado para ser pensado como uma plataforma de serviços, dados e experiências, com o consumidor.